A distribuição de conteúdo televisivo está evoluindo, e o público está colhendo os frutos
Como a monetização de conteúdo continua sendo uma das principais prioridades no cenário do streaming, as estratégias de distribuição estão mudando para abranger um público muito maior do que no passado — uma tendência que observamos pela primeira vez em nosso Relatório “State of Play” de 2023. Um exemplo disso é a lista dos 10 mais assistidos nos EUA da Nielsenna semana de 18 de setembro de 2023, que incluiu cincotítulos diferentes adquiridos¹ disponíveis para streaming em vários serviços, sendo que um deles estava disponível em três plataformas.
No total, o público americano assistiu a pouco mais de 4,2 bilhões de minutos dessas cinco séries naquela única semana. Isso representa mais de 72% do tempo que o público dedicou a assistir aos 10 programas originais mais assistidos durante a mesma semana.
A disponibilidade de conteúdo em mais de uma plataforma reflete uma mudança nas estratégias de distribuição — mudança essa que vem se consolidando ao longo deste ano. Durante a semana de 2 de janeiro de 2023, por exemplo, nenhum dos 10 principais programas adquiridos estava disponível em várias plataformas. Uma semana depois, “New Amsterdam” entrou na lista dos 10 mais assistidos após estrear na Netflix e no Peacock. No início do outono, quase metade dos 10 títulos adquiridos mais assistidos estava disponível em vários serviços.
A mudança para estratégias de distribuição mais amplas é evidente em todo o panorama da mídia e reflete uma série de fatores, nenhum dos quais é universalmente aplicável.
- Os canais de TV gratuitos e financiados por anúncios (FAST) estão em ascensão, e os editores querem levar seu conteúdo até onde o público está. Em setembro, os três canais FAST avaliados de forma independente no Gauge representaram 3,2% do total da TV.
- O custo de produção de uma nova série nem sempre compensa. A série “Citadel”, por exemplo, teve um orçamento estimado entre US$ 200 milhões e US$ 300 milhões e não conseguiu entrar na lista dos 10 conteúdos de streaming mais assistidos do site Nielsen.
- As greves do verão causaram uma escassez de novos conteúdos neste outono. “Yellowstone”, uma produção original da Paramount, conquistou um novo público na CBS, e os índices de audiência têm sido altos o suficiente para que a emissora comece a exibir a 2ª temporada.
- As perspectivas sobre o licenciamento de conteúdo estão mudando. Embora provavelmente tenha sido uma decisão motivada por questões financeiras, a Warner Bros. Discovery ganhou destaque no início deste ano ao licenciar vários títulos da HBO para a Netflix. Aliás, dois desses títulos (Band of Brothers e The Pacific) entraram na lista dos 10 mais assistidos do site Nielsenna semana de 18 de setembro.
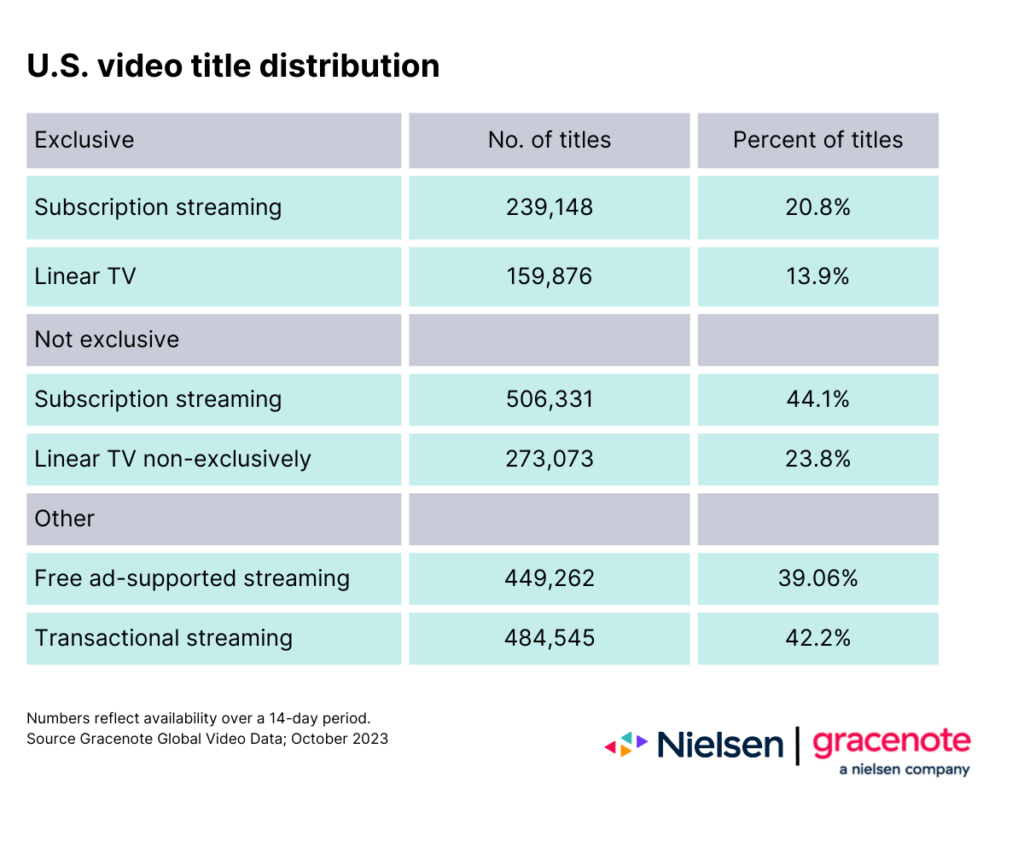
Ao analisar a crescente variedade de conteúdo disponível para o público dos EUA, verifica-se que a grande maioria não é exclusiva de um único canal ou fonte. Os telespectadores tinham mais de 1,1 milhãode títulos de vídeo exclusivos² à sua disposição em outubro de 2023, e apenas 34,7% eram exclusivos de um serviço de streaming ou de um canal linear.
Entre os exemplos de ampliação da distribuição, nenhum se destaca tanto quanto “Suits”, que recentemente ocupou o primeiro lugar na lista dos 10 mais assistidos do site Nielsenpor um recorde de 12 semanas consecutivas (anteriormente,“Ozark” detinha o recorde com 11 semanas na primeira posição). Durante essas 12 semanas, os telespectadores assistiram a mais de 36,8 bilhões de minutos dessa comédia dramática jurídica — o suficiente para motivar o criador da série a começar a desenvolver uma nova produção.
E não são apenas os proprietários de conteúdo com roteiro que estão ampliando o alcance de seus programas. Aproveitando a escassez de novos conteúdos neste outono e a enorme base de fãs do futebol americano, por exemplo, a NFL ampliou a presença dos jogos do Monday Night Football (MNF) deste ano, transmitindo-os em três canais diferentes.
Enquanto os outros dois dias com um único jogo (domingo à noite e quinta-feira à noite) estão sendo transmitidos apenas em um canal por semana, a NFL está apostando forte nas segundas-feiras: as semanas 2 e 3 contaram com dois jogos consecutivos na ABC e na ESPN, e todos os demais jogos de segunda-feira serão transmitidos pela ABC, ESPN e ESPN2. No ano passado, houve apenas uma rodada com dois jogos consecutivos, e apenas os três primeiros jogos foram transmitidos pela ABC. No total, as semanas 1 a 7 deste ano atraíram uma audiência total de mais de 138 milhões de telespectadores, em comparação com pouco menos de 112 milhões nos jogos 1 a 7 do ano passado.
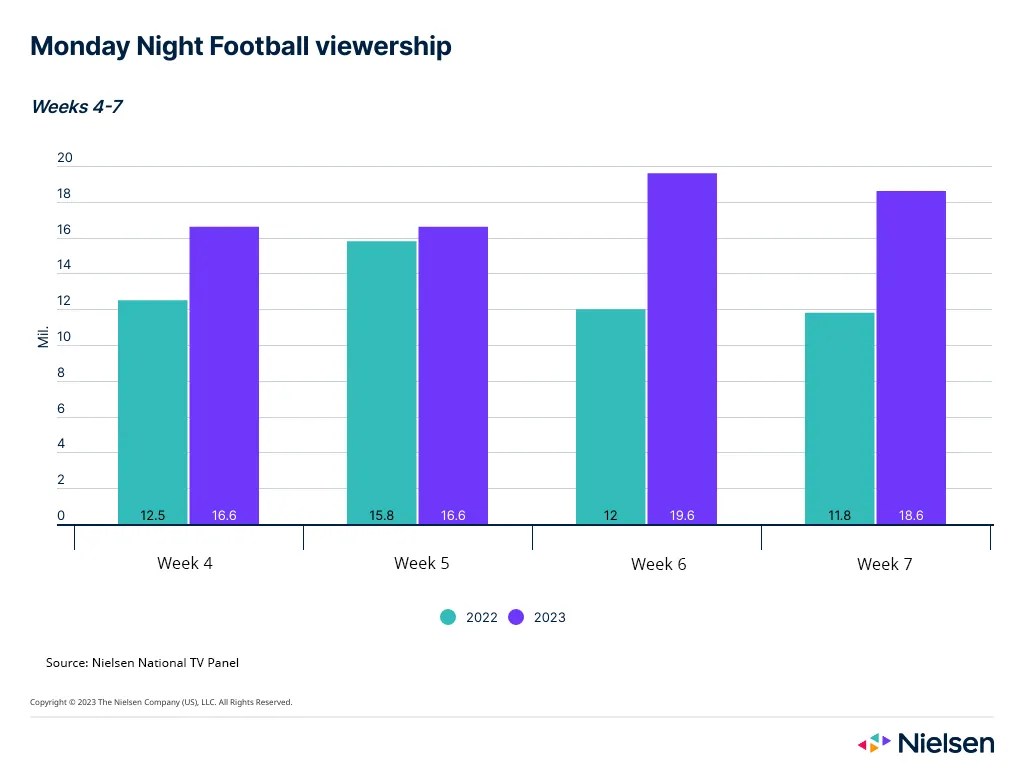
Os dados de audiência dos jogos do MNF deste ano mostram que disponibilizar o conteúdo em vários canais aumenta a audiência — especialmente quando nem todos os públicos têm acesso aos mesmos canais e plataformas. A estratégia também está ampliando o perfil demográfico do público, com uma ajudinha da Taylor Swift. No total, os primeiros sete jogos de segunda-feira deste ano atraíram mais de 10 milhões de telespectadoras a mais.
No passado, quando havia menos lugares para se encontrar conteúdo — e menos opções nas quais gastar dinheiro —, os proprietários e distribuidores de conteúdo conseguiam atrair públicos maiores para uma única fonte.
Hoje, o público nos EUA tem mais de 32.200 canais lineares e 89fontes de streaming de vídeo³ à sua disposição, e os telespectadores estão explorando todas elas. Essa realidade apresenta um cenário muito diferente daquele em que o público passava a maior parte do tempo assistindo à TV com opções agregadas e escolhidas pelo provedor em um único ambiente.
Embora a dispersão do público seja algo inédito do ponto de vista histórico, os dados de medição de audiência indicam que o alcance e o engajamento aumentam quando o conteúdo está disponível em diversos canais — e as tendências de distribuição estão seguindo essa linha. À medida que o setor começa a se preparar para os planos de conteúdo e publicidade do próximo ano, levar essas mudanças em consideração pode ser útil, especialmente em um ano em que a produção de novos conteúdos provavelmente será limitada.
Para as emissoras, encontrar novas oportunidades de licenciamento de conteúdo pode aumentar o interesse e a audiência em torno do conteúdo já existente. Compreender esses novos padrões de engajamento do público será fundamental para anunciantes e agências ao decidirem onde alcançar os espectadores no próximo ano — especialmente à medida que navegam pelo cenário em rápida evolução do FAST. No entanto, embora o engajamento no nível dos programas destaque tendências gerais de audiência, anunciantes e agências devem explorar os dados de audiência específicos de cada canal para obter os insights necessários ao planejar e executar suas estratégias de compra de publicidade.
Quer saber a audiência por canal? Confira o site Nielsene suas Índices de Audiência de Conteúdo em Streaming para obter dados de audiência de programas de TV específicos.
Fontes
1Ostítulos adquiridossão aqueles cujas licenças foram obtidas de outros detentores de conteúdo após terem sido exibidos pela primeira vez em outro lugar. Por exemplo, o público pode assistir a S.W.A.T., uma série original da CBS, no Hulu, na Netflix e no Paramount+.
2Gracenote Global Video Data
3Gracenote Global Video Data; outubro de 2023. Cada canal representa uma fonte exclusiva de programação linear, como a ABC e o Flicks of Fury, um canal original da Pluto TV. Cada fonte de streaming de vídeo representa um provedor individual, como Netflix e Disney+.
*Este artigo foi publicado originalmente no site www.nielsen.com.
O custo da fragmentação: os desafios da descoberta estão levando os fãs de esportes a buscar os melhores momentos
Para os fãs de esportes, a dificuldade em encontrar conteúdo é um obstáculo maior do que o custo da assinatura.
Como resolver a rotatividade no setor esportivo: a vantagem da tela inicial no streaming moderno
Reunir em um só lugar tudo o que os fãs procuram pode reduzir a rotatividade e promover o engajamento a longo prazo.
Vantagem da tela inicial
Centros esportivos centralizados poderiam representar uma virada de jogo para os provedores de conteúdo.